
บ้านพักอาศัยติดโซลาร์รูฟท็อป ประกันเดิมคุ้มครองด้วยไหม?
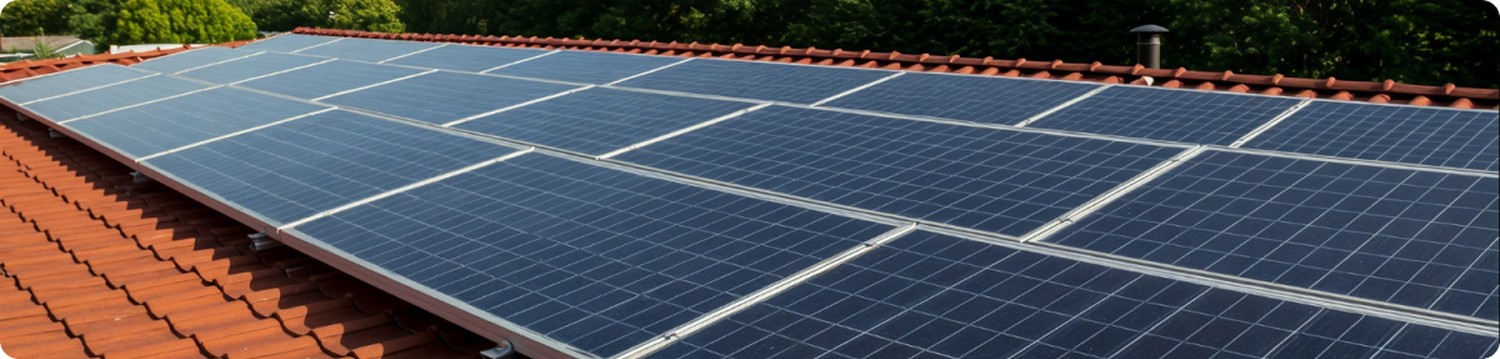
กรมธรรม์ประกันอัคคีภัยแบบมาตรฐาน คุ้มครองแผงโซลาร์เซลล์เพียงบางส่วนเท่านั้น แผงโซลาร์ที่ยึดติดกับหลังคาถือเป็น "ส่วนปรับปรุงต่อเติม" ของสิ่งปลูกสร้าง มีความคุ้มครองตามกรมธรรม์จำกัดอยู่แค่ 6 ภัยหลัก และ 4 ภัยธรรมชาติ รวมกันไม่เกิน 20,000 บาทต่อปี เท่านั้น
ความสำคัญของประกันภัย โซลาร์ รูฟท็อปในปี 2568-2569
กฎกระทรวงฉบับใหม่ปี 2568 ผ่อนปรนให้การติดตั้งโซลาร์เซลล์บนหลังคาที่มีน้ำหนักรวม ไม่เกิน 20 กิโลกรัมต่อตารางเมตร ไม่ต้องขออนุญาตดัดแปลงอาคารอีกต่อไป และยกเลิกข้อจำกัดพื้นที่ติดตั้งเดิมที่กำหนดไว้ไม่เกิน 160 ตารางเมตร ประกอบกับมาตรการภาครัฐที่สนับสนุนการติดโซลาร์ ทั้งมาตรการลดหย่อนภาษี สินเชื่อเพื่อการติดตั้งโซลาร์ และค่าไฟฟ้าที่ปรับตัวสูงขึ้น ทำให้บ้านพักอาศัยทั่วประเทศให้ความสนใจติดตั้งระบบโซลาร์รูฟท็อปเพิ่มขึ้นอย่างรวดเร็ว
ช่องว่างความคุ้มครองที่เจ้าของบ้านมักไม่รู้
แผงโซลาร์เซลล์ติดตั้งอยู่บนหลังคาเป็นตำแหน่งที่เสี่ยงต่อลมพายุและลูกเห็บมากที่สุด ลูกเห็บขนาดใหญ่สามารถทำให้กระจกหน้าแผงแตกร้าวเสียหายพร้อมกันหลายแผง และลมพายุสามารถพัดแผงหลุดจากรางยึดได้ทั้งชุด ความเสียหายระดับนี้มักเกิน 20,000 บาทตั้งแต่แผงแรก ๆ
ไม่แจ้งความคุ้มครองเพิ่ม อาจถูกประเมินว่าทำประกันภัยต่ำกว่ามูลค่า (Under-insured) หากเจ้าของบ้านไม่ปรับทุนประกันภายหลังติดตั้งโซลาร์ มูลค่าทรัพย์สินจริงจะสูงกว่าทุนประกันเดิม ในกรณีที่กรมธรรม์มีเงื่อนไขเฉลี่ยความเสียหาย (Average Clause) บริษัทประกันภัยอาจชดใช้ตามสัดส่วนของทุนประกันต่อมูลค่าทรัพย์สินจริงทุกครั้ง
ตัวอย่าง หากบ้านมีทุนประกันภัย 2,000,000 บาท แล้วติดตั้งระบบโซลาร์มูลค่า 200,000 บาท โดยไม่แจ้งปรับทุนประกัน มูลค่าทรัพย์สินจริงจะกลายเป็น 2,200,000 บาท บริษัทประกันภัยอาจชดใช้ตามสัดส่วนเพียง 2,000,000 หารด้วย 2,200,000 หรือประมาณ 91% ของความเสียหายทุกครั้ง แม้เป็นความเสียหายที่ไม่เกี่ยวกับแผงโซลาร์เลยก็ตาม
ความเสียหายของอุปกรณ์เองจากไฟฟ้าลัดวงจร ระบบโซลาร์รูฟท็อปทำงานด้วยไฟฟ้ากระแสตรงแรงดันสูง และไม่ดับเองเหมือนไฟฟ้ากระแสสลับ อันเป็นสาเหตุอันดับต้น ๆ ของเพลิงไหม้ที่มีจุดกำเนิดจากระบบโซลาร์ กรมธรรม์อัคคีภัยมาตรฐานคุ้มครองไฟไหม้ แต่ ไม่คุ้มครองความเสียหายของอุปกรณ์ไฟฟ้าเครื่องที่เป็นต้นเหตุลัดวงจร เช่น อินเวอร์เตอร์
การโจรกรรม กรมธรรม์อัคคีภัยแบบพื้นฐานไม่คุ้มครองการโจรกรรม หากแผงโซลาร์หรืออินเวอร์เตอร์ถูกถอดและขนย้าย ต้องซื้อความคุ้มครองการโจรกรรมที่มีร่องรอยงัดแงะเพิ่มเติม
ความรับผิดต่อบุคคลภายนอก หากแผงโซลาร์หลุดปลิวไปตกใส่รถหรือทำให้เพื่อนบ้านบาดเจ็บ หรือไฟไหม้ลุกลามไปยังบ้านข้างเคียง เจ้าของบ้านต้องรับผิดตามกฎหมาย ซึ่งกรมธรรม์อัคคีภัยพื้นฐานไม่ได้ให้ความคุ้มครองส่วนนี้ ต้องเพิ่มความคุ้มครองความรับผิดต่อบุคคลภายนอก (Public Liability)
วารันตีจากผู้ติดตั้ง ไม่ใช่ประกันภัย ความเข้าใจผิดที่พบบ่อยที่สุดคือคิดว่ามีวารันตี 25 ปีจากผู้ผลิตแล้วไม่ต้องทำประกันภัย ความจริงคือทั้งสองอย่างคุ้มครองคนละเรื่องกันโดยสิ้นเชิง
วารันตีของผู้ผลิต
คุ้มครองข้อบกพร่องจากการผลิตและประสิทธิภาพการผลิตไฟฟ้า ที่ลดลงเกินกว่าที่รับประกันไว้
ประกันภัย
คุ้มครองความเสียหายจากภัยภายนอก เช่น ไฟไหม้ ฟ้าผ่า ลูกเห็บ ลมพายุ และการโจรกรรม
ไม่คุ้มครองการเสื่อมสภาพตามการใช้งานปกติ ข้อบกพร่องจากการผลิตหรือการติดตั้ง และการใช้งานผิดวิธี
สิ่งที่เจ้าของบ้านควรทำวันนี้เลย
- แจ้งโบรคเกอร์ปรับทุนประกันภัยเป็นลายลักษณ์อักษรทันทีหลังติดตั้งเสร็จ เพื่อสะท้อนมูลค่าที่เพิ่มขึ้น
- แนบใบเสร็จ ภาพถ่ายระบบ และเอกสารรับรองการติดตั้งจากผู้รับเหมา
- ซื้อความคุ้มครองเพิ่มเติมเฉพาะทาง เช่น ความเสียหายต่อเครื่องจักรและอุปกรณ์ไฟฟ้า (Machinery Breakdown / Electronic Equipment) การโจรกรรม ภัยธรรมชาติเพิ่มเติมจากมาตรฐาน ความรับผิดต่อบุคคลภายนอก และการชดเชยรายได้ระหว่างหยุดใช้งาน จากกรมธรรม์อัคคีภัยพื้นฐาน
- ซื้อประกันแผงโซลาร์แยกต่างหากจากกรมธรรม์หลัก

คำถามที่พบบ่อย
ถ้าไม่แจ้งบริษัทประกันภัยว่าติดโซลาร์ จะเคลมไม่ได้เลยหรือไม่?
ไม่ถึงขั้นเคลมไม่ได้ แต่ค่าสินไหมจะถูกคำนวณตามสัดส่วนจากการประกันภัยต่ำกว่ามูลค่า
และอาจถูกโต้แย้งเรื่องการปกปิดข้อความจริงอันเป็นสาระสำคัญ
โดยเฉพาะกรณีที่ต้นเพลิงมาจากระบบโซลาร์เอง การแจ้งจึงเป็นการปิดความเสี่ยงนี้ด้วยต้นทุนที่ต่ำมาก
แผงโซลาร์และอินเวอร์เตอร์ถือเป็นสิ่งปลูกสร้างหรือทรัพย์สินภายในบ้าน มีข้อควรระวังในการเคลมอย่างไร?
แผงและรางยึดที่ติดตั้งถาวรกับโครงหลังคาถือเป็นส่วนปรับปรุงสิ่งปลูกสร้าง
ส่วนอินเวอร์เตอร์และแบตเตอรี่ที่ติดตั้งภายในอาคารอาจถูกจัดเป็นทรัพย์สินภายในได้
ขึ้นอยู่กับถ้อยคำในกรมธรรม์แต่ละฉบับ จึงควรระบุให้ชัดเจนในตารางกรมธรรม์เพื่อไม่ให้เกิดข้อโต้แย้งตอนเคลม
แบตเตอรี่ลิเธียมมีความเสี่ยงเฉพาะเรื่องการลุกไหม้ต่อเนื่อง (Thermal Runaway)
ซึ่งบริษัทประกันภัยบางรายมีข้อยกเว้นหรือเงื่อนไขพิเศษ
ควรตรวจสอบถ้อยคำในกรมธรรม์เรื่องนี้เป็นการเฉพาะก่อนตัดสินใจติดตั้งระบบที่มีแบตเตอรี่ขนาดใหญ่
เบี้ยประกันภัยจะเพิ่มขึ้นมากไหมเมื่อแจ้งเพิ่มโซลาร์?
โดยทั่วไปเบี้ยประกันภัยจะเพิ่มขึ้นเป็นสัดส่วนกับทุนประกันภัยที่เพิ่มขึ้น
ซึ่งเมื่อเทียบกับมูลค่าระบบที่ต้องเสียหายไปทั้งหมดหากไม่มีความคุ้มครอง ถือว่าคุ้มค่ามาก
สรุปสั้นๆ
- คุ้มครอง 6 ภัยหลัก 4 ภัยธรรมชาติ – รวมกัน 20,000 ต่อปี
- ไม่แจ้งปรับทุน – เบี้ยไม่เพิ่ม แต่อาจจะเคลมได้น้อยลง
- แจ้งปรับทุน หรือ ซื้อความคุ้มครองเฉพาะทางเพิ่ม – คุ้มค่า และคุ้มกว่า
ให้ทีมงานของเราช่วยแนะนำ ความคุ้มครองเพิ่มเติม
หากท่านมีกรมธรรม์พื้นฐาน และกำลังพิจารณาว่าจะซื้อความคุ้มครองเพิ่มเติม
ทีมงานของเรายินดีแนะนำความคุ้มครองส่วนเพิ่มให้ตรงความต้องการของท่าน
ไม่มีค่าใช้จ่ายในการปรึกษาเบื้องต้น ไม่มีข้อผูกมัด